おはようございます☀︎
寝不足な猫のヨシカワでございます/•᷅•᷄\୭
今回は簿記1級シリーズ、有形固定資産11減価償却方法及び耐用年数の変更〜会計上の見積りの変更〜について解説していきます
なお、有形固定資産⑩はこちらになります⇩𓏲𓎨
まずは結論から!3行まとめ𓏲𓎨
- 耐用年数を変更した場合は、変更時点の「未償却部分」を変更後の残存耐用年数で償却する。
- 減価償却方法を変更した場合は、変更時点の「未償却部分」を残存耐用年数で償却する。
- 過去に遡って修正する「遡及処理」は不要🙅
このブログでは、簿記1級を中心に会計学について自身の独学で苦しんだ経験を含めて解説しています。是非、最後までご一読お願いします🙇
[ 目 次 ]
【耐用年数の変更】
まずは耐用年数の変更からいきましょう▶️
有形固定資産は使用環境の変化や技術革新などで、固定資産が機能的に減価が進んでしまうことがあります🔧
例えば、西大阪スチールは自動車用の新型パーツを製作するために専用の加工機械を導入しました🤖
この時の機械の耐用年数は8年でした🕗
しかし環境の変化により自動車メーカー側の設計変更が急遽決まり、この専用機械で製作するパーツはあと2年で受注が終了になる事が確定しました🚧
そのためこの機械の耐用年数を8年から2年に変更しましたとさ➡️
この例のように、耐用年数などの減価償却の計算の基礎になる数字を変更することを「会計上の見積りの変更」といいます🐸
【計算方法(耐用年数の変更)】
そして耐用年数の変更となった時にどのように計算するか次に解説します🧮
ん?
しかし以前も耐用年数が変更となる論点があったかと🤔
そうです💡
「固定資産の改良と修繕」です/•᷅•᷄\୭!
今回は耐用年数が小さくなる方向ですが、計算方法は同じです👍
今回も耐用年数の変更となった時の「未償却部分」を変更後の耐用年数で割って計算します🐱
例題を用いて、実際に計算してみましょう⇩
<例題 定額法>
例題:
当社の今年度(R8年4月1日〜R9年3月31日)の決算整理仕訳について回答しなさい。
R5年4月1日に取得した機械装置について、使用環境の変化により当期において耐用年数を8年から6年に変更した。当該機械装置の取得価額は8,000,000円で、期首帳簿価額は5,300,000円、償却方法は定額法、残存割合は10%としている。
解説:
まずは未償却部分を求めましょう☝️
私の場合、まずは期首における減価償却累計額を計算します💡
減価償却累計額
= 取得価額 ー 期首帳簿価額
= 8,000,000 ー 5,300,000 = 2,700,000円
そして残存価額は取得価額の10%なので
残存価額 = 8,000,000 x 10% = 800,000円
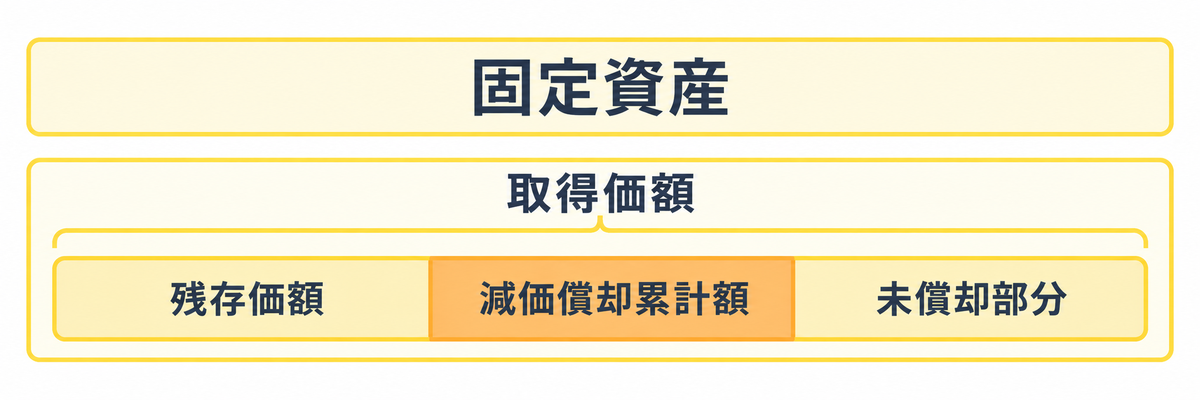
つまり未償却部分は以下の通りに計算出来ます
未償却部分
= 取得価額 ー 減価償却累計額 ー 残存価額
= 8,000,000 ー 2,700,000 ー 800,000 = 4,500,000円
ボックス図で表すとこんなイメージです🪞
最後にこの未償却部分を変更後の耐用年数で割ります➗
当期首では既に3年経過していますので、残りは6-3=3年ですね📝
よって当期の減価償却費は
4,500,000 ÷ 3年 = 1,500,000円
となります🐶

【減価償却方法の変更】
続いて減価償却方法の変更について解説していきます➡️
簿記1級の範囲外ですが、減価償却とはその固定資産から得られる収益と費用を対応させる手続きです🤝
企業が新規に設備投資を行った際に、この機械から得られる収益は初期の方が大きく、中期・後期になるにつれて収益は落ち着いてくると考えた場合、定率法が収益と費用の対応が実際と一致することになります🟰
しかし実際に稼働させてみると、毎年同じ様に生産する状況であったとなった場合、より実情に合うのが定額法となり、減価償却方法を変更することがあります🐸
ちなみに減価償却方法は「会計方針」ですが、その変更は「会計上の見積りの変更」と同様に扱われます⛳️
「会計方針の変更」の場合は、原則として過去に遡って計算し直す「遡及処理」が必要になります🕐
しかし「会計上の見積りの変更」の場合は、過去の期間については再計算不要で、変更後の期間から将来に向かって処理するという事となります☝️

【計算方法(減価償却方法の変更)】
そして減価償却方法の変更があった場合の計算方法について解説します👨🏫
実は、減価償却方法の変更も同じで、会計方針の変更があった時点での「未償却部分」を求め、その未償却部分を残存耐用年数で償却する事になります👍
<例題 定額法➡️定率法>
例題:
当期首において、次の備品Aについて減価償却方法を変更した。当期の備品Aの減価償却費を求めなさい。
備品A:
前々期首に取得価額 240,000円で取得した。残存価額は0円、耐用年数は10年であり、これまで定額法により減価償却を行っていた。当期首から200%定率法に変更した。
解説:
当期首に減価償却方法を変更したので、これまで定額法で前々期首と前期首の2年減価償却を行っているのが判ります🤔
そのためこれまでの減価償却累計額は、
240,000 ÷ 10年 x 2年 = 48,000円
最初に求めたい「未償却部分」は、
240,000 ー 48,000 = 192,000円
この未償却部分に対して200%定率法を使用します🔧
残存耐用年数は、10年ー2年=8年
192,000 ÷ 8年 x 200% = 48,000円
という事で、答えは48,000円となります☀️

<例題 定率法➡️定額法>
例題:
当期首において、次の備品Bについて減価償却方法を変更した。当期の備品Bの減価償却費を求めなさい。
備品B:
前々期首に取得価額 300,000円で取得した。残存価額は0円、耐用年数は10年であり、これまで定率法(償却率0.2)により減価償却を行っていた。当期首から定額法に変更した。
解説:
備品Aと同じく、これまで2年定率法(償却率0.2)により減価償却を行っていますね😃
そのため当期首における減価償却累計額は、
・1年目
300,000 x 0.2 = 60,000円
・2年目
(300,000 ー 60,000)x 0.2 = 48,000
・合計が減価償却累計額
60,000 + 48,000 = 108,000円
つまり未償却部分は、
300,000 ー 108,000 = 192,000円
同じくこの未償却部分に対して定額法を使用します🔨
残存耐用年数は、10年ー2年=8年
192,000 ÷ 8年 = 24,000円
答えは24,000円でした🌙

【おわりに】
今回は、会計上の見積りの変更の耐用年数の変更と、減価償却方法の変更について計算方法を解説してみました。誤謬(ごびゅう)と違い、過去への遡及対応は行わないので、まずはこれまでの減価償却累計額を求め、未償却部分を算出することを意識してください💡
有形固定資産の問題は試験では必ず出題され、様々な計算問題を求めてきますので、反復練習を行い、迅速に的確に答えれる様に頑張りましょう🤸
このブログではお金に関するトピックスをどんどん発信して参りますので良かったらブックマークやツイッターのフォローをお願いします( ^ω^ )
でわ、今日はここまで!
次の有形固定資産12はこちら⇩𓃠


|
|








 おはようございます☀︎